
INSS para dona de casa: veja como pagar e quais benefícios você tem direito
Descubra como funciona o pagamento do INSS para dona de casa. Veja como contribuir com alíquotas reduzidas e acessar aposentadoria, salário-maternidade e mais.
· Atualizado em · 5 min de leitura

Neste artigo
Você sabia que mesmo sem ter emprego formal ou renda própria, o INSS para dona de casa pode ser uma opção de contribuição para garantir benefícios como aposentadoria, salário-maternidade e auxílio por incapacidade? Isso é possível graças à categoria de contribuinte facultativo — e o melhor: com alíquotas que cabem no bolso.
Neste post, vamos explicar de forma simples e direta como funciona a contribuição ao INSS para donas de casa, quem tem direito à alíquota reduzida de 5%, como fazer a inscrição e quais são os cuidados para garantir que essas contribuições sejam reconhecidas no futuro. Afinal, cuidar de quem cuida da casa também é garantir dignidade e segurança.
Quem pode contribuir com o INSS como dona de casa?
A dona de casa se enquadra como contribuinte facultativa, ou seja, aquela que decide, por vontade própria, se quer contribuir com a Previdência Social. Isso é possível mesmo sem emprego formal ou renda própria, desde que a contribuição seja feita corretamente.
É uma opção importante para garantir proteção em momentos delicados — como em caso de doença, nascimento de filho ou na hora de se aposentar.
Quais são as opções de contribuição disponíveis?
Existem três formas de contribuição para a dona de casa, e cada uma delas tem um percentual diferente do salário mínimo:
- 5% do salário mínimo (R$ 70 em 2025): voltada para quem é de baixa renda, essa é a opção mais econômica. Mas atenção: há regras específicas para se enquadrar nessa modalidade.
- 11% do salário mínimo (R$ 154 em 2025): para quem não se enquadra na baixa renda, mas ainda quer uma contribuição acessível. Nesse caso, os benefícios são limitados a um salário mínimo.
- 20% da renda declarada: é a opção para quem deseja receber benefícios acima do salário mínimo. A contribuição pode variar entre o mínimo e o teto do INSS.
Como saber se posso pagar os 5% como dona de casa de baixa renda?
Para usar a alíquota de 5%, a dona de casa precisa atender a três requisitos ao mesmo tempo:
- Não ter renda própria — ou seja, não exercer atividade remunerada;
- Se dedicar exclusivamente ao trabalho doméstico em sua residência;
- Fazer parte de família inscrita no CadÚnico, com renda mensal de até dois salários mínimos.
Além disso, o CadÚnico deve estar atualizado nos últimos dois anos. Se esses critérios não forem cumpridos, a contribuição com 5% pode não ser validada no futuro.
Como se inscrever e começar a contribuir?
O processo é simples e pode ser feito sem sair de casa. Veja o passo a passo:
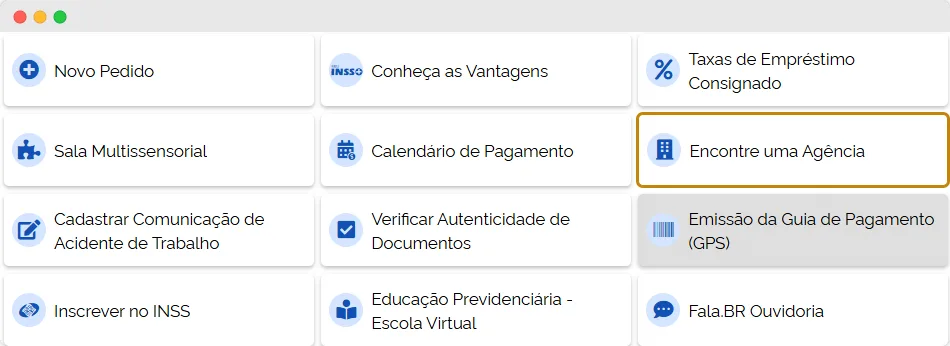
- Inscrição no INSS: A dona de casa deve se cadastrar como segurada facultativa no site ou app Meu INSS, ou pelo telefone 135.
- Escolha do plano: Defina a alíquota com base na sua situação (baixa renda, plano simplificado ou contribuição normal).
- Preenchimento da guia: Use o código correto de pagamento:
- 1929 (mensal) ou 1937 (trimestral) para alíquota de 5%;
- 1473 (mensal) ou 1490 (trimestral) para 11%;
- 1406 (mensal) ou 1457 (trimestral) para 20%.
E se eu pagar errado ou fora do prazo?
O pagamento deve ser feito até o dia 15 do mês seguinte à competência. Se atrasar, há cobrança de juros e multa. E mais: só após o pagamento da primeira guia em dia começa a contar a carência — ou seja, o tempo mínimo de contribuição para ter direito aos benefícios.
Se pagar com o código errado ou sem estar devidamente inscrita no CadÚnico, o valor pode não ser reconhecido. Nesse caso, será necessário complementar a contribuição com uma alíquota maior, o que pode sair caro no futuro.
Por isso, é essencial validar as contribuições no site Meu INSS com frequência — especialmente para quem usa o código de 5%.
Quais são os benefícios garantidos pelo INSS?
Contribuindo corretamente, a dona de casa tem acesso a diversos direitos:
- Aposentadoria por idade (aos 62 anos, com mínimo de 15 anos de contribuição);
- Aposentadoria por invalidez, em caso de doença grave;
- Benefício por incapacidade temporária, como o antigo auxílio-doença;
- Salário-maternidade, por nascimento ou adoção de filho;
- Pensão por morte para dependentes;
- Auxílio-reclusão, quando o responsável familiar é preso.
Esses benefícios garantem amparo financeiro em momentos importantes da vida — e podem representar mais tranquilidade para toda a família.
Conclusão: vale a pena contribuir para o INSS como dona de casa?
Sim. Contribuir para o INSS como dona de casa é uma forma concreta de garantir proteção social e reconhecimento pelo trabalho doméstico, que embora não remunerado, é essencial para o bem-estar da família. A Previdência oferece caminhos acessíveis, com alíquotas que cabem no orçamento, e benefícios que fazem toda a diferença em momentos de necessidade.
Mas atenção: é fundamental seguir os critérios corretamente, escolher a alíquota certa e manter os dados atualizados no CadÚnico, quando for o caso. Esses cuidados evitam problemas futuros e asseguram que os direitos previdenciários sejam efetivamente garantidos.
Se restarem dúvidas sobre como contribuir ou qual plano é mais vantajoso no seu caso, fale com um advogado de confiança. Ele pode orientar sobre os melhores caminhos e garantir que você e sua família estejam protegidas hoje e no futuro.
Precisa de um advogado previdenciário?
Veja quem atende na sua cidade e leia avaliações de clientes confirmadas pelo WhatsApp antes de escolher.
Este conteúdo é informativo e não substitui a orientação de um advogado sobre o seu caso.